
Mağazanızın Neden Cüzdana İhtiyacı Var
Mağaza cüzdanı, yalnızca bir cüzdanın çözebileceği ilk durumla karşılaşana kadar "olsa da olur" gibi görünür. Bir müşteri siparişi için ödeme yapar ve sipariş iptal edilir. Parayı iade etmeniz gerekir, ancak ödeme altyapınız tutarı müşterinin kartına 5-7 iş gününde geri yatırır, müşteri ise hemen yeniden sipariş vermek ister. Ya da: VIP bir müşteri, önümüzdeki altı ay içinde teslim edeceğiniz toplu bir siparişin ödemesini baştan yapmak ister. Ya da: bir müşteri sadakat bonusu kazanır ve harcamaya hazır olana kadar bu parayı bir yerde tutmanız gerekir.
Trinavo'nun Çoklu Para Birimli Cüzdanları bunların hepsini hazır sunar. Her müşterinin hesabına otomatik olarak bir cüzdan bağlanır: kurulum yok, karşılama akışı yok, pahalı bir pakete gizlenmiş bir anahtar yok. Cüzdan mağazanızın birinci sınıf bir parçasıdır: bakiyeleri müşteri görür, para yatırma ve çekme işlemlerini yöneticiler takip eder, açtığınızda müşteriler arası transfer yapılabilir ve çoklu para birimi desteği sayesinde aynı müşteri, hiçbir kur karmaşasına düşmeden farklı para birimlerinde ayrı bakiyeler tutabilir.
Cüzdanlar çalışmaya başladığında düzinelerce iş akışının kapısı açılır: anında iade, sadakat ödemeleri, referans komisyonları (cüzdanları doğrudan kullanır), mağaza kredisi kampanyaları, hediye kartı tarzı bakiye yüklemeleri ve pazaryerinize topluluk havası katmak isterseniz müşteriler arası transferler.
Cüzdan Ayarları: Kontrol Paneliniz
Cüzdan sisteminin her önemli özelliği tek bir sayfada bir anahtardır. Mağazanızda hangi özelliklerin açık, hangilerinin kapalı kalacağına siz karar verirsiniz.
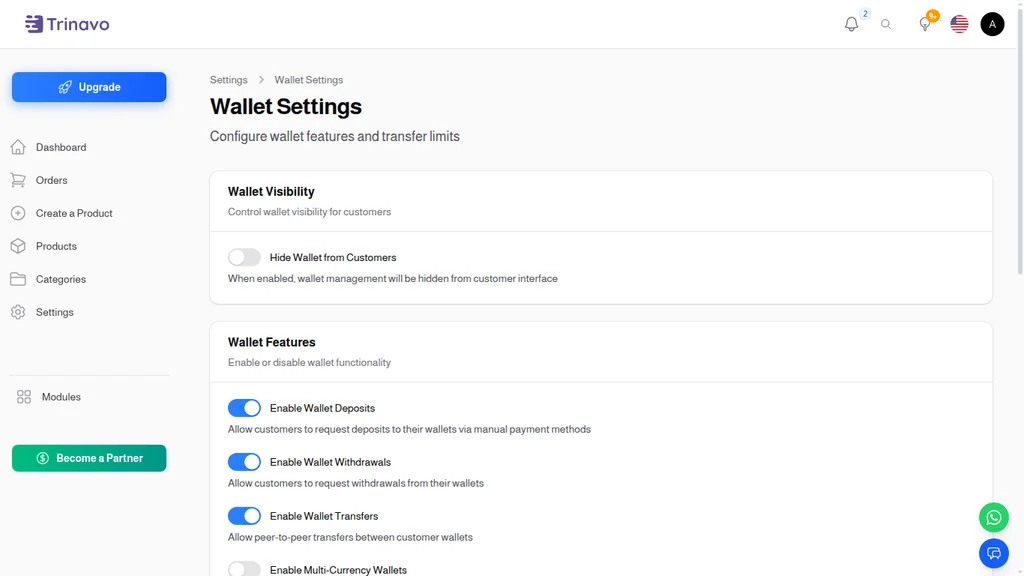
Cüzdan Ayarları sayfası (Ayarlar → Cüzdan) kontrolleri üç bölümde toplar:
Cüzdan Görünürlüğü
- Cüzdanı Müşterilerden Gizle: cüzdanları arka planda çalışır durumda tutan, ancak müşterinin gördüğü arayüzden gizleyen ana anahtardır. Cüzdanları yalnızca iç işlemler (iadeler, komisyon ödemeleri) için kullanıyorsanız ve müşterilerin bakiyeleri doğrudan yönetmesini istemiyorsanız kullanın.
Cüzdan Özellikleri
Dört bağımsız anahtar, müşterilerin cüzdanlarıyla gerçekte neler yapabileceğini belirler:
- Cüzdana Para Yatırmayı Etkinleştir: müşteriler bakiyelerini yüklemek için manuel ödeme yöntemleriyle (banka havalesi, nakit vb.) para yatırma talebi gönderebilir
- Cüzdandan Para Çekmeyi Etkinleştir: müşteriler cüzdan bakiyelerini banka hesaplarına çekmek için talepte bulunabilir
- Cüzdan Transferlerini Etkinleştir: müşteri cüzdanları arasında karşılıklı transfer (topluluk tarzı ödemeler)
- Çoklu Para Birimli Cüzdanları Etkinleştir: müşteriler işlem yaptıkları her para birimi için ayrı bakiye tutar; kapalıyken her şey temel para biriminde işler
Bunların bağımsız anahtarlar olmasının güzelliği, yalnızca işinize uygun olanı açabilmenizdir. Küçük bir perakende mağazası yalnızca para yatırmayı açabilir (iade kredileri gelir, müşteriler bir sonraki siparişlerinde kullanır). Bir pazaryeri dördünü de açabilir. Bir B2B mağazası transferleri kapatıp avans ödemelerini yönetmek için para yatırma ve çekmeyi açık tutabilir.
Talep Limitleri
- Bekleyen Para Yatırma Talebi Üst Sınırı: tek bir kullanıcının yüzlerce para yatırma talebi göndererek inceleme kuyruğunuzu doldurmasını önler
- Bekleyen Para Çekme Talebi Üst Sınırı: para çekme için aynı koruma
Bu limitler genel değil, kullanıcı başınadır. Tek tek hesapların bekleyen iş yığını oluşturmasını engellemekten başka bir işleri yoktur.
Kullanıcı Cüzdanları Listesi
Mağazanızdaki her hesabın bir cüzdanı vardır. Kullanıcı Cüzdanları yönetim sayfası hepsini tek bakışta görebileceğiniz yerdir.
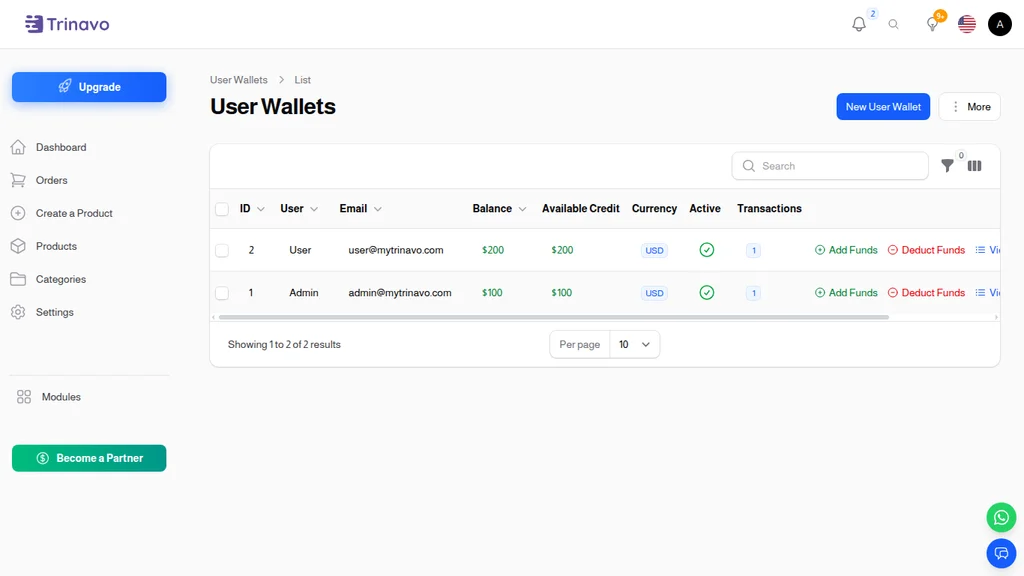
Her satırda şunlar görünür:
- ID: cüzdanın iç kimliği
- Kullanıcı: cüzdanın ait olduğu müşteri
- E-posta: hesabın e-posta adresi
- Bakiye: cüzdanın para biriminde güncel bakiye
- Kullanılabilir Kredi: gerçekten harcanabilecek bakiye (bloke tutarlar ve bekleyen çekimler hariç)
- Para Birimi: cüzdanın tuttuğu para birimi (TRY, USD, EUR vb.)
- Aktif: cüzdanın kullanılabilir olup olmadığı; bir cüzdanı devre dışı bırakmak geçmişi silmeden üzerindeki tüm işlemleri durdurur
- İşlemler: cüzdanda kaydedilen işlem sayısı
Her satırda üç satır içi eylem bulunur:
- Bakiye Ekle: yöneticinin cüzdana yaptığı alacak kaydı (tazminat, sadakat ödemeleri, manuel yüklemeler için kullanışlı)
- Bakiye Düş: yöneticinin yaptığı borç kaydı (düzeltme, geri alma, ceza)
- Görüntüle: işlem geçmişiyle birlikte cüzdanın tüm ayrıntılarını açar
Bu satır içi eylemler göründüğünden daha önemlidir. Bir müşteri destek hattını arayıp "Bana 50 $ kredi vaat edilmişti, nerede?" dediğinde temsilciniz Kullanıcı Cüzdanları sayfasını açıp hesabı bulabilir, Bakiye Ekle'ye tıklayabilir ve işi bir dakikadan kısa sürede bitirebilir. İade ile ilgili destek taleplerinde müşteri memnuniyeti puanlarınızı bu şekilde yüksek tutarsınız.
Çoklu para birimi iş başında
Çoklu Para Birimli Cüzdanlar etkinleştirildiğinde tek bir müşterinin birden fazla cüzdanı olabilir: işlem yaptığı her para birimi için bir tane. Para Birimi sütunu hangisinin hangisi olduğunu açıkça gösterir ve bakiyeler birbirine otomatik olarak çevrilmez. USD cüzdanında 120 $, EUR cüzdanında 45 € bulunan bir müşteri ikisini ayrı ayrı görür; ödeme sırasında siparişinin para birimine göre hangisinden harcayacağını seçer.
Cüzdan İşlemleri: Eksiksiz Denetim Kaydı
Bir cüzdana giren veya cüzdandan çıkan her para hareketi bir işlem satırı olur. Bakiyenin sessizce değiştiği hiçbir durum yoktur.
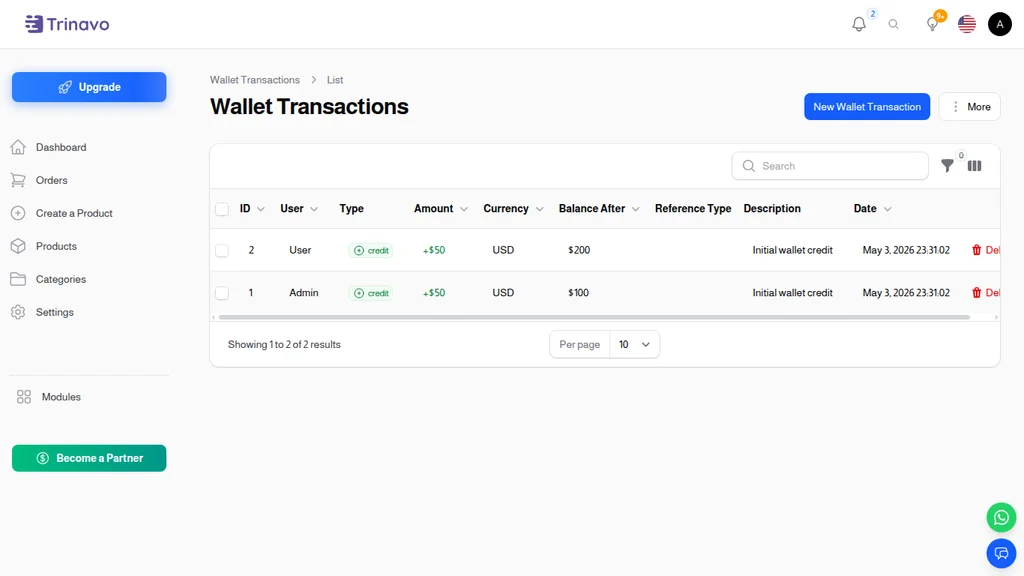
Her işlem satırında şunlar kayıtlıdır:
- ID: işlem kimliği
- Kullanıcı: kimin cüzdanı hareket etti
- Tür: alacak (yeşil, bakiye eklendi) veya borç (kırmızı, bakiye düşüldü)
- Tutar: hareketin tutarı; +/- işareti ve renk yönü gösterir
- Para Birimi: cüzdanın para birimi
- İşlem Sonrası Bakiye: ortaya çıkan bakiye; geçmiş durumu izlemek için çok işe yarar
- Referans Türü: işlemi neyin tetiklediği (aşağıya bakın)
- Açıklama: insanın okuyabileceği bir not
- Tarih: zaman damgası
Yaygın referans türleri
- order: bir müşteri siparişini cüzdan bakiyesiyle ödedi
- order_refund: bir sipariş iade edildi ve para cüzdana döndü
- admin_adjustment: personelin yaptığı manuel alacak veya borç kaydı
- customer_referral_commission: referans komisyonu (referans programı etkinse)
- customer_referral_commission_reversal: iade edilen bir siparişten dolayı geri alınan referans komisyonu
Bu referans türleri denetim kaydını anlaşılır kılar. Bir müşteri "15 Mart'taki o +500 neydi?" diye sorduğunda kullanıcıya ve tarihe göre filtreleyip işlemi bulabilir ve hemen bunun "Tekrar hoş geldin bonusu" açıklamalı bir admin_adjustment olduğunu görebilirsiniz. Eşelemek yok, tahmin yok.
Para Yatırma Talepleri: Müşterinin Başlattığı Bakiye Yüklemeleri
Cüzdana para yatırma etkinleştirildiğinde müşteriler, yapılandırdığınız manuel ödeme yöntemleriyle (banka havalesi, nakit vb.) cüzdanlarına bakiye ekleyebilir. Her talep bir inceleme kuyruğuna düşer.
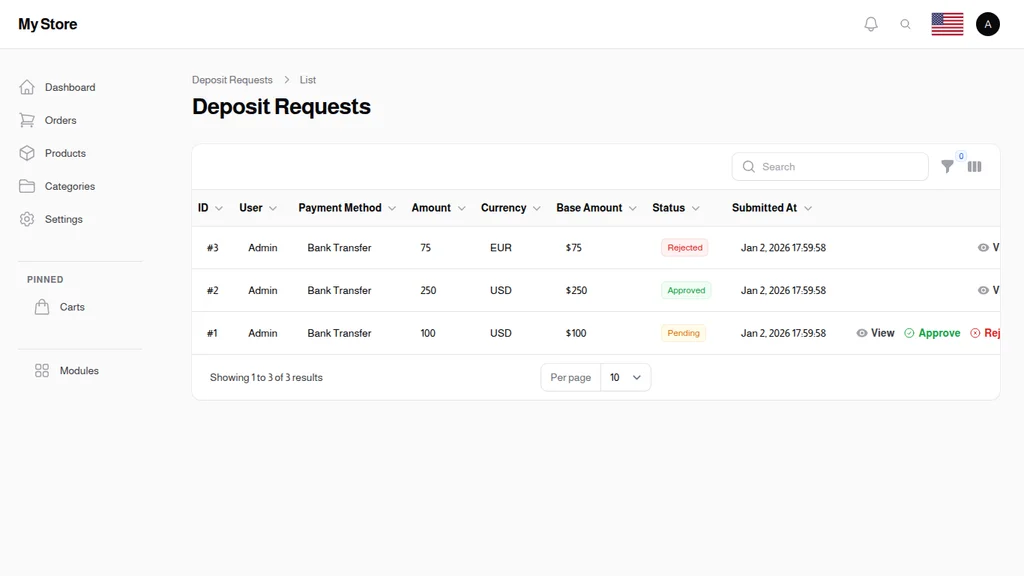
Para Yatırma Talepleri sayfası bekleyen ve tamamlanan her yatırmayı şu bilgilerle gösterir:
- ID: talep numarası
- Kullanıcı: talebi kimin gönderdiği
- Ödeme Yöntemi: nasıl ödeme yaptığı
- Tutar: talep edilen yatırma tutarı
- Para Birimi: yatırılan para birimi
- Temel Tutar: raporlama için mağazanızın temel para birimine çevrilmiş tutar
- Durum: beklemede, onaylandı, reddedildi
- Gönderilme Zamanı: zaman damgası
Yönetici olarak iş akışınız basittir: müşteri ödeme kanıtıyla (örneğin bir banka havalesi dekontu) para yatırma talebi gönderir. Kanıtı incelersiniz, Onayla'ya tıklarsınız ve cüzdan otomatik olarak alacaklandırılır. Bir şey yanlışsa (hatalı tutar, belirsiz kanıt, yetkisiz yöntem) bir gerekçeyle Reddedersiniz ve müşteri gerekçeyi kendi tarafında görür.
Neden bu kadar güçlü
Manuel para yatırma, geleneksel ödeme altyapılarına bağlanmayan ödeme yöntemlerini kabul etmenizi sağlar: kart kullanımının sınırlı olduğu ülkelerde banka havaleleri, yerel müşteriler için mağazada nakit, işiniz buysa kripto para. Karmaşıklığı cüzdan üstlenir ve mağaza tarafındaki deneyim tekdüze olur: cüzdan bakiyesi, oraya nasıl geldiğinden bağımsız olarak aynı şekilde harcanır.
Para Çekme Talepleri: Nakde Çevirme
Para yatırmanın ayna görüntüsü. Cüzdandan para çekme etkinleştirildiğinde müşteriler bakiyelerini nakde çevirmek için talepte bulunabilir. Tutarı ve ödeme bilgilerini (banka hesabı, PayPal vb.) belirtirler ve talep yönetim kuyruğunuza düşer.
Tıpkı para yatırmada olduğu gibi çekim işlemi de iki tıklık bir akıştır: talebi inceleyin, onaylayın veya reddedin. Onayda cüzdandan borç düşülür ve gerçek ödemeyi seçtiğiniz kanal üzerinden (banka havalesi, çek vb.) siz yaparsınız. İşlem kaydı tüm akışı tuttuğundan sonradan hiçbir belirsizlik kalmaz.
Para çekme en çok pazaryeri modellerinde önem kazanır. Mağazanızda bağımsız satıcılar, kurye komisyonu düzeni ya da insanların gerçek para kazandığı bir müşteri referans programı varsa, para çekme onların bu parayı sisteminizin dışına çıkarma yoludur. Para çekme olmadan bakiyeler yalnızca mağaza kredisidir: birçok satıcı için yeterlidir, ancak pazaryerleri için kısıtlayıcıdır.
Müşteriler Arası Transferler
Cüzdan transferleri etkinleştirildiğinde müşteriler cüzdan bakiyesini diğer müşterilere gönderebilir. Gönderen, alıcıyı (e-posta veya cüzdan ID'si ile) ve tutarı belirtir; sistem göndericinin cüzdanından borç düşer ve alıcının cüzdanına tek bir bölünmez işlemle alacak yazar. Her iki taraf da hareketi, "transfer" referans türüyle işlem geçmişinde görür.
Kullanım alanları dar ama geçerli oldukları yerde çok güçlüdür:
- Üyelerin birbirleriyle alışveriş yaptığı topluluk pazaryerleri
- Hediye kartı benzeri deneyimler ("arkadaşının hesabına 20 $ gönder")
- Mağaza kredisini paylaşan ekip veya aile hesapları
- Müşteriler arasında ödenen referans bonusları
Çoğu perakende mağazasında transferler kapalı kalır. Pazaryeri tarzı mağazalarda ise işlemsel bir ilişki ile bir topluluk arasındaki farkı yaratır.
Uygulamada Çoklu Para Birimi
Çoklu Para Birimli Cüzdanlar etkinken mağazanızın desteklediği her para biriminin müşteri başına kendi cüzdanı olabilir. Anlaşılması gereken üç ilke vardır:
-
Bakiyeler otomatik çevrilmez. USD cüzdanındaki 100 $, siz açıkça yapmadıkça EUR cüzdanında 90 €'ya dönüşmez. Bu, sürekli değişen döviz kurlarının yol açacağı karışıklığı önler.
-
Ödeme, eşleşen cüzdandan harcanır. Müşteri USD ile alışveriş yapıyorsa USD cüzdanı sunulur. EUR ile yapıyorsa EUR cüzdanı. Sipariş para biriminde bakiyesi yoksa ödemeyi ödeme yöntemiyle normal şekilde yapar.
-
Yönetim araçları her şeyi gösterir. Kullanıcı Cüzdanları, Cüzdan İşlemleri ve müşteri başına cüzdan ayrıntı sayfalarının hepsi para birimi boyutuna uyar. Para birimi para birimi filtreleyebilir, dışa aktarabilir ve mutabakat yapabilirsiniz.
Uluslararası mağazalar için bu çok önemlidir. Almanya'daki bir müşterinin doğal olarak EUR bakiyesi, Türkiye'deki bir müşterinin TRY, ABD'deki bir müşterinin USD bakiyesi tutmasını sağlar: hepsi aynı mağazada, aynı cüzdan sisteminde, her adımda tuhaf çevirmelere gerek kalmadan.
Günlük Yönetim İş Akışları
Cüzdanlar en çok destek senaryolarında karşınıza çıkar. Her hafta karşılaşılan birkaç örnek:
İadeleri hızlı yapmak. Bir müşteri ürünü iade eder. Hızlı iade yolu şudur: Kullanıcı Cüzdanı'nı bulun, Bakiye Ekle'ye tıklayın, iade tutarını "1234 numaralı sipariş iadesi" gibi bir açıklamayla girin. Müşteri krediyi saniyeler içinde alır ve hemen yeniden sipariş verebilir. Ödeme altyapısı gecikmesi yok.
Promosyon kredileri. Anketi dolduran, yarışma kazanan ya da kötü bir deneyimi telafi etmek istediğiniz müşterileri ödüllendirmek istiyorsunuz. Yönetici düzeltme kredileri, ödülü vermenin yoludur; cüzdan geçmişinde görünen net bir açıklamayla.
Komisyon ödemeleri. Sadakat puanları, referans komisyonları, ortaklık kazançları: hepsi sonunda müşterinin cüzdanına alacak işlemi olarak düşer. Bakiyeyi ne zaman ve nasıl harcayacağına müşteri karar verir ve tüm geçmiş aranabilir.
Uyuşmazlık çözümü. Bir müşteri yatırdığı paranın hesabına geçmediğini iddia eder. Cüzdan İşlemleri'ni kullanıcıya ve tarih aralığına göre filtreleyin: ya alacak kaydını görürsünüz (dosya kapanır, müşterinin bilgisi eskiymiş) ya da boşluğu (şimdi asıl para yatırma talebini araştırın).
Hesap kapatma. Bir müşteri hesabını sildiğinde cüzdan bakiyesi bir politika meselesi olur. Genellikle kalan bakiyeyi yönetici tarafından başlatılan bir para çekmeyle iade eder, işlemi bir notla kaydeder ve cüzdanı kapatırsınız. Kullanıcı kaydı geçici olarak silinse bile işlem geçmişi denetim kaydında sonsuza kadar kalır.
Sonuç
Cüzdanlar altyapıdır. Çalışmaya başladıklarında sessizce düzinelerce yeteneği mümkün kılar ve bunlar birlikte mağazanızı profesyonel ve sürtünmesiz gösterir: anında iade, mağaza kredisi, sadakat ödemeleri, referans komisyonları, manuel ödeme kabulü, pazaryeri satıcıları için nakde çevirme, müşteriler arası transfer ve çoklu para birimli bakiyeler.
Trinavo'nun Çoklu Para Birimli Cüzdanları bunların hepsini anahtarlarla yapılandırılan tek bir modülde sunar. Hangi özellikleri açacağınıza siz karar verirsiniz, tam bir denetim kaydını bedavaya alırsınız ve altyapıyı bir daha düşünmeniz gerekmez.
Cüzdanları açmak için en iyi zaman, onlara ihtiyaç duymadan öncesidir. İkinci en iyi zaman ise bir müşterinin ilk kez yalnızca bir cüzdanın verebileceği bir şey istediği gündür.